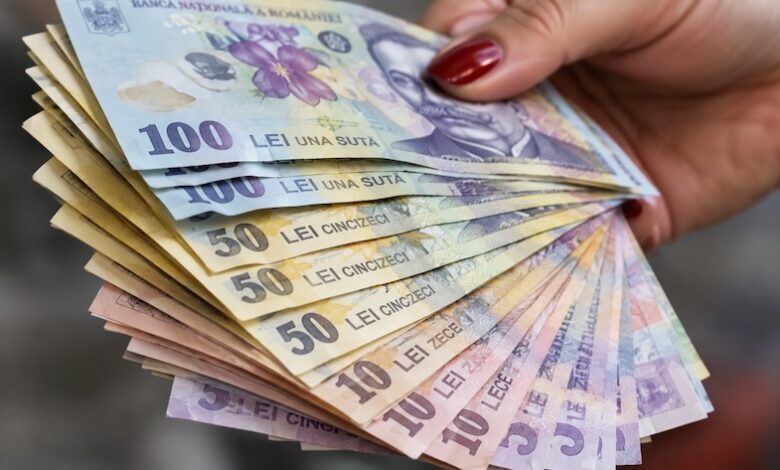
IRCC crește de la 1 octombrie 2026. Cu cât se măresc ratele românilor cu credite
Românii cu credite în lei și dobândă variabilă primesc o nouă valoare a IRCC începând cu 1 octombrie 2026. Indicele de referință pentru creditele consumatorilor crește de la 5,56% la 5,57% pe an, potrivit datelor publicate de Banca Națională a României (BNR).
Majorarea este de numai 0,01 puncte procentuale, astfel că impactul asupra ratelor este redus. Este însă prima creștere a IRCC după patru trimestre consecutive de scădere.
IRCC ajunge la 5,57% de la 1 octombrie
Noua valoare a IRCC se aplică în perioada 1 octombrie – 31 decembrie 2026. Indicele este calculat pe baza mediei ratelor de dobândă zilnice aferente tranzacțiilor interbancare din trimestrul al doilea al anului 2026.
Evoluția este:
- până la 30 septembrie 2026: 5,56%;
- de la 1 octombrie 2026: 5,57%;
- diferența: +0,01 puncte procentuale.
IRCC este utilizat pentru calcularea dobânzilor la majoritatea creditelor în lei cu dobândă variabilă acordate populației după mai 2019.
Cu cât cresc ratele la creditele ipotecare
Pentru că diferența dintre cele două valori este foarte mică, impactul asupra ratelor lunare este de ordinul câtorva lei.
Potrivit calculelor publicate de MrFinance, la un credit ipotecar de 350.000 de lei, pe 30 de ani, cu o marjă fixă a băncii de 2,5%, creșterea IRCC înseamnă aproximativ 2 lei în plus la rata lunară. Pentru un credit de 500.000 de lei, majorarea este estimată la aproximativ 3 lei pe lună.
Un alt calcul, pentru un credit de 300.000 de lei pe 30 de ani și o marjă de 2%, indică o creștere a ratei de aproximativ 2 lei lunar.
Ce înseamnă noua valoare pentru cei cu credite
IRCC nu reflectă imediat condițiile de pe piața financiară, deoarece este calculat cu întârziere. Valoarea aplicată din octombrie 2026 are la bază tranzacțiile interbancare din aprilie-iunie.
Pentru cei care au credite cu dobândă variabilă, dobânda este formată, în principiu, din IRCC plus marja fixă a băncii. Prin urmare, orice modificare a indicelui se reflectă ulterior și în rata lunară, conform prevederilor contractuale.
Prima creștere după patru scăderi consecutive
Deși majorarea este redusă, schimbarea este relevantă prin faptul că reprezintă prima creștere a IRCC după patru trimestre consecutive de scădere. Indicele rămâne însă sub nivelul maxim de 6,06% atins în 2025.
Pentru debitori, următoarele valori trimestriale vor fi mai importante decât actuala creștere de 0,01 puncte procentuale, deoarece acestea vor indica dacă IRCC își continuă evoluția ascendentă sau revine pe scădere.